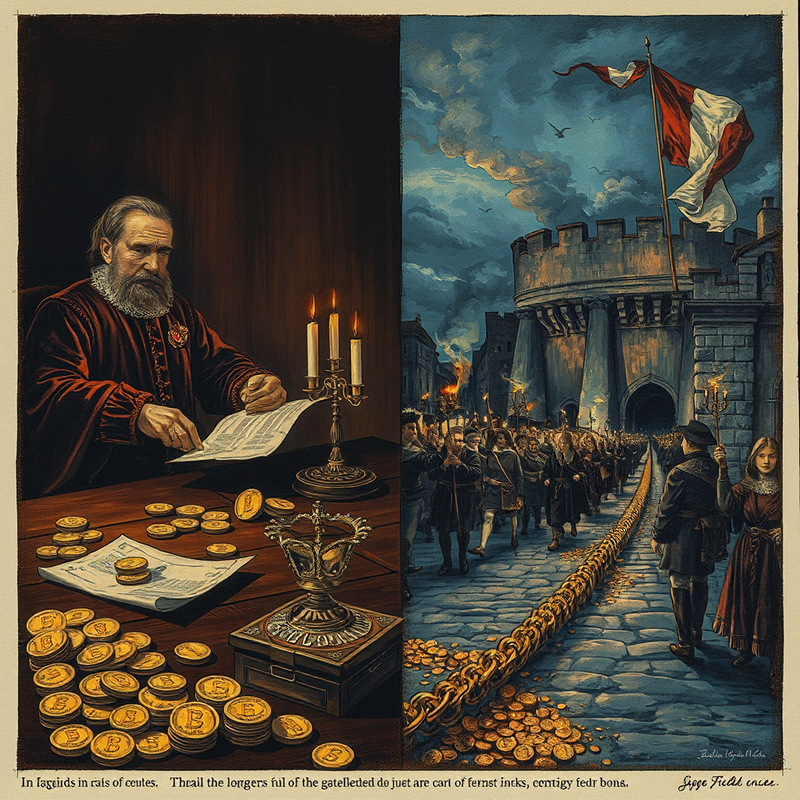
En el siglo XVI, si un banquero le prestaba dinero al emperador y el emperador decidía no pagar, el banquero quebraba. No había tribunal, ni mercado de bonos, ni opinión pública que lo respaldara. El dinero servía al poder político, no al revés.
Trescientos años después, un Estado que no pagaba sus deudas quedaba excluido de los mercados de crédito internacionales. El poder político necesitaba del dinero tanto o más que el dinero del poder.
Entre esos dos extremos se despliega una de las transformaciones más profundas de la historia moderna. Este artículo la recorre a través de un hilo que conecta a los banqueros alemanes de Augsburgo con la caída de la Bastilla, pasando por Ámsterdam, Londres y Versalles.
Los Welser: banqueros del emperador
Los Welser fueron una de las familias de banqueros y comerciantes más poderosas de la Alemania renacentista. Patricios católicos de Augsburgo, operaban una red comercial que se extendía desde Amberes y Lyon hasta Sevilla y Lisboa, comerciando con especias, metales y textiles.
Junto a sus rivales y a veces socios, los Fugger, los Welser controlaron sectores enteros de la economía europea del siglo XVI. Pero su negocio más riesgoso era prestarle dinero a la Corona. En 1528, Carlos V —endeudado con los Welser por los préstamos que habían financiado su elección como emperador del Sacro Imperio— les otorgó una concesión para explorar y colonizar la provincia de Venezuela, la llamada Klein-Venedig o "Pequeña Venecia". Los Welser enviaron expediciones bajo gobernadores como Ambrosius Ehinger y Nikolaus Federmann, buscando oro y El Dorado. La concesión fue revocada en 1546.
El episodio venezolano ilustra la lógica del viejo modelo: el banquero no cobraba intereses seguros respaldados por un mercado institucional, sino que dependía de la voluntad personal del monarca. Si el rey no pagaba en efectivo, compensaba con privilegios, concesiones o títulos. Y si decidía no compensar en absoluto, el banquero simplemente perdía.
Cuando el rey no paga: Fugger, genoveses y bancarrotas españolas
Los Welser no fueron los únicos en sufrir esta dinámica. Los Fugger, la otra gran casa bancaria de Augsburgo, habían financiado la candidatura imperial de Carlos V con un préstamo de 300.000 ducados y siguieron prestando durante décadas a Carlos y luego a su hijo Felipe II. Las bancarrotas españolas de 1557, 1575, 1596 y 1607 erosionaron progresivamente su fortuna.
Cuando los banqueros alemanes declinaron, fueron reemplazados por los genoveses. Familias como los Spinola, los Centurione y los Doria financiaron a la Corona española durante gran parte del siglo XVII con el mismo esquema de préstamos directos. El historiador Fernand Braudel situó este período como el "siglo de los genoveses" (aproximadamente 1557–1627), intercalado entre el siglo breve de los Fugger y el ascenso de Ámsterdam. Bartolomé Spinola, por ejemplo, fue uno de los banqueros más importantes del reinado de Felipe IV y llegó a ocupar el cargo de Factor General del Rey.
Pero los genoveses sufrieron las mismas consecuencias. A finales del reinado de Felipe II, los pagos de intereses consumían alrededor del 40% de los ingresos del Estado español. Cada bancarrota encontraba nuevos prestamistas dispuestos a arriesgarse, pero a tasas de interés cada vez más altas. El modelo era estructuralmente insostenible: el banquero, por más rico que fuera, estaba subordinado al soberano. Podía ser indispensable, pero al final del día el rey tenía la espada y él no.
Ámsterdam: el nacimiento de otro modelo
Mientras los banqueros familiares agonizaban al ritmo de las bancarrotas reales, en los Países Bajos emergía un modelo financiero radicalmente distinto. Tras la caída de Amberes en 1585, cuando los españoles tomaron esa ciudad y muchos comerciantes emigraron al norte, Ámsterdam se convirtió en el nuevo centro financiero de Europa.
En 1602 se fundó la VOC (Compañía Holandesa de las Indias Orientales), la primera gran sociedad por acciones de la historia. En 1609 se creó el Wisselbank, el Banco de Cambio de Ámsterdam, una institución cívica —no privada— diseñada para estabilizar la moneda y facilitar el comercio exterior. El Wisselbank ofrecía cuentas no directamente convertibles en monedas, protegiendo a los depositantes de la degradación monetaria. Su modelo fue tan exitoso que se lo ha descrito como el primer prototipo de banco central.
La innovación fundamental no era técnica sino conceptual: en vez de que una familia pusiera toda su fortuna al servicio de un rey, miles de inversores ponían un poco cada uno en una compañía por acciones. El riesgo se diluía, el sistema era más resiliente, y el capital ya no dependía de la buena voluntad de un monarca. Este principio —la institucionalización del crédito— terminó ganando a largo plazo y es la base del capitalismo financiero moderno.
Inglaterra después de 1688: el compromiso creíble
La Revolución Gloriosa de 1688 transformó la relación entre el poder político y el dinero en Inglaterra. Tras deponer a Jacobo II, el Parlamento asumió el control efectivo de las finanzas públicas. El rey ya no podía endeudarse por capricho ni dejar de pagar sin consecuencias.
En 1694 se fundó el Banco de Inglaterra, una institución respaldada por el Parlamento que gestionaba la deuda soberana a través de bonos con reglas predecibles. Los economistas Douglass North y Barry Weingast argumentaron en un trabajo seminal de 1989 que este "compromiso creíble" —la garantía parlamentaria de que el gobierno pagaría sus deudas— fue el cimiento institucional sobre el que se construyeron las finanzas públicas modernas.
El efecto fue concreto: los rendimientos de la deuda soberana británica bajaron después de los cambios constitucionales de 1689, convergiendo con las tasas de inversiones alternativas. Inglaterra podía endeudarse más barato porque sus instituciones generaban más confianza. El Parlamento podía votar impuestos nuevos con legitimidad, la recaudación era más directa, y la deuda se estructuraba en bonos negociables en un mercado secundario.
Esto no significaba que el modelo fuera perfecto desde el primer día. Investigaciones posteriores han matizado la tesis de North y Weingast, señalando que las guerras siguieron afectando el costo de la deuda británica durante más de un siglo después de la Revolución Gloriosa, y que la consolidación financiera real llegó recién hacia 1715, con la supremacía del partido Whig. Pero la dirección del cambio era clara: el crédito institucional reemplazaba gradualmente al préstamo personal.
Francia: rica pero mal financiada
Francia era, por lejos, el país más rico y poblado de Europa en el siglo XVIII. Su comercio exterior era robusto, sus productos de lujo dominaban los mercados continentales, y su economía agrícola alimentaba a la población más grande de Europa occidental. Pero la riqueza del país y la riqueza de la Corona eran dos cosas distintas.
El rey no podía capturar esa riqueza eficientemente. La nobleza y el clero estaban exentos de la mayoría de los impuestos. La recaudación estaba tercerizada en los fermiers généraux, intermediarios privados que se quedaban con una tajada enorme. Cada provincia tenía reglas fiscales distintas. No había un sistema impositivo unificado.
El resultado era una ecuación simple pero letal: gastos enormes —ejército, marina, la corte de Versalles, y sobre todo guerras— con una recaudación mediocre. La diferencia se cubría con deuda cara. Hacia finales de la década de 1780, Francia destinaba casi la mitad de sus ingresos anuales al pago de intereses.
Mientras tanto, del otro lado del Canal, Inglaterra resolvía el mismo problema de otra manera. Gastaba tanto como Francia en guerras, pero lo financiaba mejor y más barato. La paradoja era brutal: Francia no perdía frente a Inglaterra por pobre, sino por absolutista. El modelo viejo no colapsó solo; colapsó porque al lado existía una alternativa que funcionaba mejor, y en un mundo donde el capital se movía cada vez más libremente, esa desventaja se volvió insostenible.
El falso absolutismo
Pero decir que Francia perdió "por absolutista" encierra una contradicción. Si el rey hubiera sido verdaderamente absoluto, habría podido reformar el sistema fiscal por la fuerza, como Pedro el Grande hizo en Rusia.
La realidad es que el absolutismo francés era más fachada que sustancia. El rey era todopoderoso en teoría, pero en la práctica dependía de la nobleza para gobernar. No contaba con una burocracia estatal moderna que llegara a cada rincón del país. Necesitaba a los nobles como intermediarios, como oficiales militares, como administradores locales.
Esto lo dejaba atrapado en una trampa institucional. No podía crear un parlamento con poder fiscal real porque eso significaba ceder poder formalmente. Pero tampoco podía imponer reformas por la fuerza porque no tenía el aparato para hacerlo sin la cooperación de los mismos privilegiados que se resistían a pagar impuestos. Cada vez que un ministro reformista —Turgot en 1776, Calonne en 1787, Necker en varios intentos— proponía que la nobleza pagara impuestos, los privilegiados lo volteaban.
Francia estaba atrapada: ni lo suficientemente absolutista para reformar por la fuerza, ni lo suficientemente parlamentaria para reformar por consenso.
Versalles: ¿exceso real o relato posterior?
Si el absolutismo francés era menos absoluto de lo que parece, ¿por qué la imagen dominante es la del Rey Sol derrochador rodeado de lujo obsceno?
Luis XIV sí fue poderoso y sí gastó muchísimo. Versalles fue real y la corte era fastuosa. Pero Versalles no era solo exceso: era una herramienta política. Luis XIV concentró a la nobleza en el palacio para controlarla, hacerla dependiente de su favor y evitar que conspiraran en sus provincias. Funcionó como mecanismo de poder, aunque costaba una fortuna mantenerlo.
Lo que realmente arruinaba las finanzas no era el champagne en Versalles sino las guerras. Las guerras de Luis XIV fueron enormemente costosas, y ni siquiera en su momento de máximo poder pudo reformar el sistema fiscal de fondo. Forzó algunos cambios, creó impuestos nuevos, vendió cargos públicos, pero nunca tocó la exención fiscal de la nobleza de manera estructural.
El relato de "puro exceso frívolo" fue amplificado en distintos momentos y por distintos actores: primero por los filósofos ilustrados franceses, que necesitaban contrastar la razón con el despotismo; después por los revolucionarios, que necesitaban justificar la Revolución; y también por los ingleses y los protestantes en general, a quienes les convenía mostrar al absolutismo católico como corrupto y decadente.
La realidad es más gris. El rey era poderoso pero no omnipotente, gastaba mucho pero sobre todo en guerras, y la narrativa de frivolidad pura es en buena medida una construcción posterior.
1789: cuando se abrió la puerta que llevaba siglos cerrada
La crisis final estalló cuando Luis XVI, desesperado por dinero e incapaz de seguir endeudándose, convocó los Estados Generales en mayo de 1789. Era una asamblea que reunía representantes de los tres estamentos de Francia: el clero (Primer Estado), la nobleza (Segundo Estado) y todos los demás (Tercer Estado). No se había reunido desde 1614 —175 años de silencio.
La ironía es que quienes inicialmente forzaron la crisis fueron los nobles, no el pueblo. Cuando el rey quiso reformar los impuestos para que la nobleza pagara, ellos bloquearon todo y exigieron la convocatoria de los Estados Generales, pensando que podrían usar esa asamblea para defender sus privilegios.
Pero el mecanismo de votación reveló la fisura. Tradicionalmente se votaba por estamento: un voto el clero, un voto la nobleza, un voto el Tercer Estado. Dos contra uno, siempre perdía el tercero, pese a representar al 95% de la población. El Tercer Estado exigió que se votara por cabeza. El rey y los otros dos estamentos se negaron.
El 17 de junio de 1789, los diputados del Tercer Estado, junto con algunos aliados del clero y la nobleza, se declararon Asamblea Nacional: un cuerpo político independiente que representaba a la nación. Cuando el rey mandó cerrar su sala de reuniones, se trasladaron a una cancha de pelota cercana y prestaron el Juramento del Juego de Pelota, comprometiéndose a no disolverse hasta darle a Francia una constitución. Según la Encyclopædia Britannica, Luis XVI terminó cediendo y el 27 de junio ordenó al clero y la nobleza unirse al Tercer Estado.
Ese fue el acto revolucionario fundacional. La toma de la Bastilla el 14 de julio vino después, cuando el pueblo de París, asustado por las tropas que el rey había concentrado alrededor de la ciudad, asaltó la fortaleza buscando armas. Pero la revolución real ya había ocurrido: un grupo de burgueses había dicho "el poder no viene del rey, viene de nosotros".
Y su intuición de fondo era correcta. En un mundo donde el capital se movía de manera autónoma, donde había mercados, comercio internacional y profesiones liberales, el rey como organizador central de la economía ya no era imprescindible. Era un costo, no un servicio.
El arco completo: del dinero que sirve al poder al poder que necesita del dinero
Si se mira la historia como un arco, los Welser están en un extremo y la Revolución Francesa en el otro.
En el extremo de los Welser, el dinero sirve al poder político. El banquero es un súbdito útil que le presta al emperador y espera que le paguen. Si no le pagan, negocia una concesión —como Venezuela— o quiebra. No tiene recurso institucional, no tiene mercado de bonos, no tiene opinión pública financiera que lo respalde.
En el otro extremo, el poder político necesita del dinero. Un Estado que no paga queda excluido de los mercados de crédito. El banquero ya no ruega: condiciona. Si no le gustan las políticas fiscales, simplemente no compra los bonos. Los Rothschild en el siglo XIX, con sus cinco hermanos en cinco ciudades europeas financiando guerras y ferrocarriles, representan este nuevo equilibrio.
El punto de inflexión está en algún lugar entre Ámsterdam y la Revolución Industrial. Ámsterdam demostró que se podía institucionalizar el crédito. Inglaterra demostró que un Estado con instituciones predecibles podía endeudarse más barato que un absolutista. Francia demostró —por el camino más doloroso— que no adaptarse al nuevo modelo tenía consecuencias terminales.
La Revolución Francesa no fue solo una revuelta por pan o por igualdad. Fue, en su dimensión financiera, el colapso de la última gran potencia europea que intentó gobernar sin las instituciones que el capital exigía. El viejo mundo de los Welser —donde el rey mandaba y el banquero obedecía— había terminado.
Fuentes
- "Welser family", Wikipedia. Familia bancaria de Augsburgo, concesión venezolana 1528–1546.
- "Bartholomeus Welser V", Wikipedia. Acuerdo con Carlos V y Klein-Venedig.
- "Fugger family", Encyclopædia Britannica. Ascenso y declive de la otra gran casa bancaria de Augsburgo.
- "The Sustainable Debts of Philip II", Drelichman & Voth, UC Irvine. Bancarrotas españolas y préstamos de Fugger y Welser.
- "Poor Fuggers — is Spain bust again?", GlobalCapital. Bancarrotas de Felipe II y reemplazo por banqueros genoveses.
- "La rete finanziaria della famiglia Spinola", Alvarez Nogal, Lo Basso & Marsilio, Università di Genova. Red financiera de los Spinola y la Corona española, 1610–1656.
- Braudel, Fernand, El Mediterráneo y el mundo mediterráneo en la época de Felipe II (1949). Periodización del "siglo de los genoveses" (1557–1627).
- "Amsterdamsche Wisselbank", New Netherland Institute. Fundación en 1609, rol como banco cívico.
- "Bank of Amsterdam", Wikipedia. Primer banco público con cuentas no directamente convertibles en moneda.
- Questioning Credible Commitment, Coffman, Leonard & Neal (eds.), Cambridge University Press, 2013. Tesis de North y Weingast sobre la Revolución Gloriosa y el compromiso creíble.
- "Partisan politics and public debt", Stasavage, European Review of Economic History, 2007. Consolidación financiera británica hacia 1715.
- Sussman & Yafeh, "Institutions, Deficits or Wars", Hebrew University of Jerusalem. Guerras como determinante del costo de deuda post-1688.
- "Financial strain and economic pressures", TutorChase / AQA. Crisis fiscal francesa, deuda pública y comparación con el modelo británico.
- "Why Was France In Debt During The French Revolution". Guerras, sistema impositivo regresivo y crisis de 1789.
- White, Eugene N., "Was There a Solution to the Ancien Régime's Financial Dilemma?", Journal of Economic History. Logros y fracasos fiscales del Antiguo Régimen.
- "Tennis Court Oath", Encyclopædia Britannica. El Tercer Estado, la Asamblea Nacional y el juramento del 20 de junio de 1789.
- "Tennis Court Oath", Wikipedia. Contexto, votación por estamento y formación de la Asamblea Nacional.
- "The founder of Rothschild's dies in Frankfurt", History Today. Mayer Amschel Rothschild, financiamiento de las guerras napoleónicas, vínculos con los Habsburgo.